
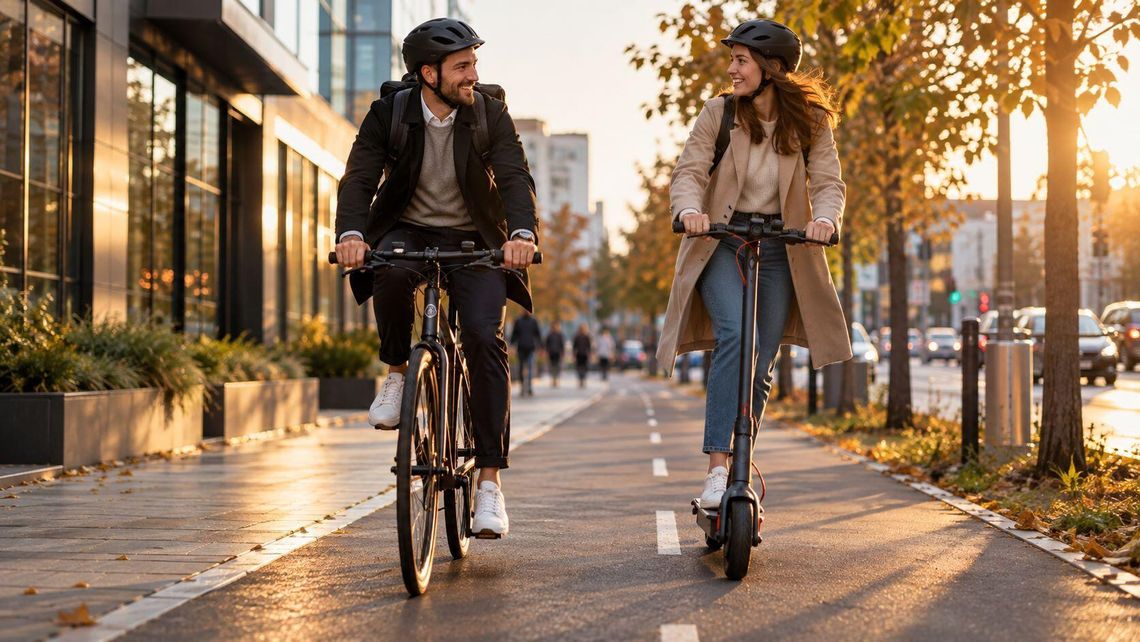
Miejski, górski, szosowy, trekkingowy czy elektryczny: wybór roweru na dojazd do pracy
Poranny sznur aut, nerwowe zerkanie na zegarek i walka o ostatnie miejsce parkingowe pod biurem to codzienność wielu kierowców. Zamiana czterech kółek na dwa przynosi natychmiastową ulgę w miejskim ruchu. Omijasz zatory, zapominasz o biletach komunikacji, a dzień zaczynasz od dawki ruchu.
W gęstej zabudowie na trasach do 8 kilometrów rower bez trudu wygrywa z samochodem czy autobusem. Polskie miasta prześcigają się w pomysłach promujących ten środek transportu, co widać po krakowskiej akcji „Rowerem do pracy” i zapełnionych ścieżkach w trakcie ogólnopolskich dni dojazdów jednośladem. Sprzęt trzeba jednak dobrać pod własne potrzeby, aby uniknąć bólu pleców po pierwszym tygodniu.
Pamiętaj, że spokojna jazda (przykładowo 6 kilometrów w jedną stronę) spala ponad 300 kalorii dziennie. Przy okazji w portfelu zostaje kilkaset złotych, które normalnie pochłonęłyby parkometry i paliwo.
Dystans 1-5 km
Krótki dojazd wymaga przede wszystkim wygody i prostoty. Nie potrzebujesz skomplikowanego osprzętu, dlatego na trasie sprawdzą się:
- Klasyczne mieszczuchy z wygodną geometrią
- Rowery holenderskie
- Proste konstrukcje jednobiegowe (single speed)
- Kompaktowe “składaki”
Rower miejski pozwala zachować wyprostowaną sylwetkę, niczym na krześle. Kręgosłup odpoczywa, a do biura wchodzisz w koszuli, bez konieczności natychmiastowej zmiany ubrań. Składak sprawdza się znakomicie w połączeniu z komunikacją zbiorową. Złożenie ramy zajmuje kilkanaście sekund, co ułatwia wejście do metra, tramwaju lub pociągu podmiejskiego podczas nagłego oberwania chmury.
Dystans 5-10 km
Powyżej 5 kilometrów płaski profil trasy przestaje być regułą. W praktyce widzieliśmy wielokrotnie, jak brak przełożeńna miejskich wiaduktach zniechęcał początkujących rowerzystów skuteczniej niż kiepska pogoda. Przydadzą się przerzutki o szerszym zakresie oraz opony wybierające nierówności nawierzchni.
W tej kategorii sprawdzają się:
- Rowery trekkingowe z pełnym wyposażeniem
- Uniwersalne modele crossowe
- Wszechstronne gravele
Trekking to sprawdzony sprzęt na co dzień. Kupujesz go zazwyczaj z fabrycznymi błotnikami chroniącymi ubranie, osłoną łańcucha oraz bagażnikiem pod sakwę z laptopem. Zapewnia równowagę między dynamiką a wygodą, radząc sobie z wysokimi krawężnikami, parkowym szutrem i zniszczonym asfaltem na bocznych drogach.
Droga powyżej 10 km
Odcinek przekraczający 10–15 kilometrów w jedną stronę staje się regularnym treningiem. Wymaga pochylonej sylwetki zmniejszającej opory powietrza lub wspomagania elektrycznego. Sprawdzają się tu rowery ze wspomaganiem, szosowe oraz sportowe gravele.
Model elektryczny ułatwia dojazdy z peryferii. Silnik wspomaga pedałowanie do 25 km/h, przez co czołowy wiatr i strome podjazdy przestają męczyć. Dojeżdżasz do pracy bez zadyszki. Z kolei lekka szosówka pozwala rozwijać spore prędkości na asfalcie, choć mocno pochylona pozycja wymaga wcześniejszego przyzwyczajenia.
Hulajnoga na miejskich drogach a odpowiedzialność za szkody
Hulajnogi elektryczne stały się stałym elementem polskich ulic. Przepisy traktują ich użytkowników jednoznacznie: kierujesz pojazdem, nie jesteś pieszym.
Zasady ruchu drogowego wyznaczają jasne granice:
- Maksymalna prędkość wynosi 20 km/h
- Pierwszeństwo mają zawsze piesi
- Szczególną ostrożność należy zachować na chodnikach i drogach rowerowych
O zderzeniu na ruchliwej trasie decydują ułamki sekund. W razie wypadku płacisz za straty z własnej kieszeni.
Kolizja z pieszym lub rowerzystą
Potrącenie pieszego lub zderzenie z innym jednośladem podlega zasadzie winy na mocy art. 415 Kodeksu cywilnego. Skutki finansowe bywają dotkliwe.
Poszkodowany może domagać się pokrycia konkretnych wydatków:
- Rachunki za leczenie, leki i prywatną rehabilitację
- Zadośćuczynienie finansowe za doznany ból
- Naprawa lub odkupienie zniszczonych rzeczy
- Wyrównanie pensji utraconej w czasie zwolnienia lekarskiego
Koszty rosną błyskawicznie. Brak polisy oznacza pokrywanie roszczeń z oszczędności: od 800 zł za potłuczony telefon po dziesiątki tysięcy złotych przy skomplikowanym złamaniu.
Szkody materialne bez obecności samochodu
Wystarczy chwila nieuwagi lub zbyt gwałtowny manewr, by wywołać spore zniszczenia w miejskim otoczeniu. Najczęściej dochodzi do zarysowania witryn sklepowych, przewrócenia wózków dziecięcych, uszkodzenia stolików w kawiarnianych ogródkach albo upuszczenia cudzego telefonu czy laptopa. Właściciel zniszczonego przedmiotu ma prawo żądać pełnej rekompensaty. Gdy sprawa trafi na wokandę, koszty rosną o opłaty sądowe i wynagrodzenia biegłych.
Wypadek na uszkodzonej nawierzchni
Wywrotka bywa niekiedy bezpośrednim skutkiem zaniedbanej infrastruktury miejskiej. Zapadnięta studzienka, wystająca płyta chodnikowa, plama rozlanego oleju czy nieusunięte liście obciążają podmiot zarządzający danym odcinkiem. W takich sytuacjach za szkody odpowiada zarządca terenu.
Roszczenia wobec miasta lub spółdzielni wymagają dowodów zebranych na miejscu. Zrób zdjęcia ubytków w jezdni, spisz telefony do świadków i wezwij straż miejską lub policję. Notatka służb to najmocniejszy dowód w sporze.
Finansowe skutki wypadków jednośladów
Zderzenia rowerów i hulajnóg różnią się od kolizji aut brakiem powszechnego, obowiązkowego ubezpieczenia sprawcy. Po kraksie dwóch rowerzystów rusza procedura cywilna, a koszty bywają wysokie.
Konsekwencje po stronie sprawcy
Wymuszenie pierwszeństwa na przecięciu dróg rowerowych, jazda pod prąd lub korzystanie z telefonu podczas jazdy prowadzą wprost do wypadku.
W razie udowodnionej winy pokrywasz pełne koszty zdarzenia. Poszkodowany ma prawo żądać:
- Odszkodowania za zniszczony rower (karbonowe ramy osiągają wysokie ceny)
- Zapłaty za prywatne konsultacje ortopedyczne i zabiegi
- Renty w przypadku trwałego uszczerbku na zdrowiu
Przy braku ubezpieczenia roszczenia egzekwuje komornik, zajmując wynagrodzenie lub środki zgromadzone na koncie bankowym.
Dochodzenie praw od innego uczestnika ruchu lub zarządcy
Gdy ktoś zajedzie ci drogę lub pieszy nagle wejdzie na ścieżkę zza żywopłotu, przysługuje ci zadośćuczynienie oraz naprawa uszkodzonego sprzętu. Uzyskanie pieniędzy wymaga podjęcia formalnych kroków.
Procedura odzyskiwania środków obejmuje:
- Wysłanie sprawcy pisemnego wezwania do zapłaty
- Zgłoszenie szkody ubezpieczycielowi sprawcy, jeśli posiada on odpowiednie OC
- Wniesienie pozwu do sądu cywilnego w razie odmowy wypłaty
Zgodnie z art. 6 Kodeksu cywilnego ciężar udowodnienia winy i rozmiaru szkód spoczywa na tobie. Zbieraj paragony z aptek, faktury za serwis jednośladu oraz kompletną dokumentację medyczną. Bez rachunków dochodzenie roszczeń staje się niemożliwe.
Polisy chroniące zdrowie i finanse
Codzienne dojazdy do pracy, niezależnie od warunków pogodowych, niosą ze sobą ryzyko kolizji. Pakiet podstawowych polis chroni domowy budżet przed nagłymi wydatkami.
Tabela zestawia ubezpieczenia przydatne użytkownikom jednośladów:
Rodzaj polisy | Zakres ochrony | Przykładowe zdarzenie |
| OC w życiu prywatnym | Szkody wyrządzone osobom trzecim na ciele i mieniu | Zarysowanie lakieru stojącego auta kierownicą roweru, potrącenie pieszego |
| NNW (Następstwa Nieszczęśliwych Wypadków) | Wypłata świadczenia za doznany uszczerbek na zdrowiu | Złamanie ręki po upadku na śliskim krawężniku podczas dojazdu |
| Casco jednośladu | Odszkodowanie za zniszczenie lub kradzież sprzętu | Kradzież roweru z parkingu pod biurem mimo zapięcia typu U-lock |
| Assistance rowerowy | Pomoc techniczna na trasie, transport roweru i rowerzysty | Pęknięta dętka, zerwany łańcuch uniemożliwiający dalszą jazdę |
Ubezpieczenie OC w życiu prywatnym, oferowane często jako niedrogi dodatek do polisy mieszkaniowej, zabezpiecza finanse przy błędzie na drodze. NNW gwarantuje wypłatę świadczenia po własnym urazie. Solidne zapięcie ze stali hartowanej dopełnia ten zestaw i pozwala spokojnie zostawić rower pod biurem.







Napisz komentarz
Komentarze